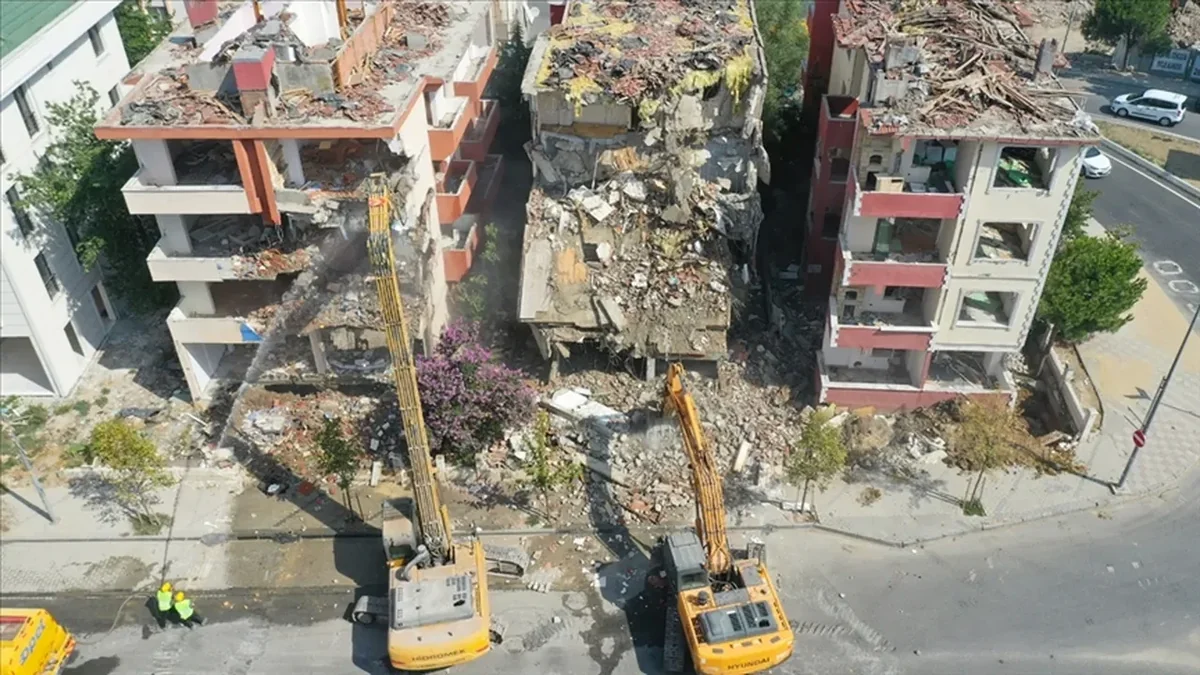
Türkiye'de milyonlarca vatandaşın gündeminde olan kentsel dönüşümde en büyük engellerden biri finansman sorunu. Depreme dayanıklı ve güvenli konutlara duyulan ihtiyaç her geçen gün artarken yükselen inşaat maliyetleri, kredi faizleri ve kira giderleri dönüşüm sürecini zorlaştırıyor. Vatandaş evini yenilemek istiyor ancak ortaya çıkan maliyeti karşılamakta güçlük çekiyor. Şehircilik ve Kentsel Dönüşüm Uzmanı Dr. Mimar Nihat Şen, Tgrthaber.com Özel Haber Şefi Bengü Sarıkuş'a Türkiye'nin kentsel dönüşümde yeni bir finansman modeline ihtiyaç duyduğunu belirterek dikkat çeken önerilerde bulundu. Şen, hibe, düşük faizli kredi ve kira desteğinin tek çatı altında toplanacağı Kentsel Dönüşüm Finansman Havuzu modelini gündeme getirdi.
Şen, Türkiye’de kentsel dönüşümün yavaş ilerlemesinin en önemli nedenlerinden birinin güvenli konut ihtiyacı ile vatandaşın ekonomik gücü arasındaki farkın giderek büyümesi olduğunu belirtti. Şen, “Bugün bir binanın yenilenmesi gerektiği konusunda vatandaşla müteahhit çoğu zaman aynı fikirde olabilir. Ancak iş finansmana geldiğinde süreç tıkanmaktadır” dedi.
Şen bunun beş temel nedenini şöyle sıraladı:
İnşaat malzemeleri, işçilik ve arsa geliştirme maliyetleri yükselmektedir. Vatandaşın mevcut konutunun değeri, yeni konutun yapım maliyetini karşılamaya yetmeyebilmektedir. Banka kredilerinin faiz ve geri ödeme koşulları vatandaşın gelirine uygun olmayabilmektedir. Müteahhitler artan maliyetler ve finansman riski nedeniyle projelere girmekte isteksiz davranabilmektedir. Vatandaş, evinden ayrıldıktan sonra kira ödemek ve yeni konut için ilave para bulmak zorunda kalabilmektedir.
Kentsel dönüşümde yalnızca inşaatı finanse etmenin yeterli olmadığını vurgulayan Şen, “Vatandaşın eski evinden çıkmasından yeni evine yerleşmesine kadar bütün süreci ekonomik açıdan güvence altına almak gerekir” ifadesini kullandı.
Şen temel yaklaşımı ise şöyle özetledi: “Kentsel dönüşüm, vatandaşın tek başına finanse edeceği bir yatırım olmaktan çıkarılmalı; kamu, finans sektörü, özel sektör ve vatandaşın birlikte sorumluluk aldığı bir modele dönüştürülmelidir.”
Hibe: Dönüşümün başlangıç desteği
Şen, hibenin özellikle ekonomik gücü sınırlı vatandaşların dönüşüme katılmasını sağlayan en önemli araç olduğunu, ancak herkese aynı miktarda hibe verilmesinin doğru olmadığını söyledi. Şen’in hibeye ilişkin önerileri şöyle:
Dar gelirli vatandaşlara daha yüksek hibe oranı uygulanmalı. Emekliler, düşük gelirli aileler ve ekonomik açıdan dezavantajlı gruplar öncelikli olmalı. Deprem riski yüksek bölgelerde kamu desteği artırılmalı. Hibe ödemeleri inşaatın ilerleme aşamalarına bağlanmalı. Destek, konutun güvenli şekilde tamamlanmasına yönelik kullanılmalı.
Uzun vadeli düşük faizli kredi: Finansman açığını kapatmalı
Kredinin hibe desteğinin tamamlayıcısı olması gerektiğini belirten Şen, “Vatandaşın bütün maliyeti krediyle karşılaması beklenmemelidir” dedi. Şen’in kredi önerileri şunlar:
Uzun vadeli, sabit veya öngörülebilir faizli kredi. İlk iki yıl geri ödemesiz dönem. Hane gelirine göre taksit belirlenmesi. Gelir düzeyi düşük olanlara daha uygun finansman koşulları. Kredinin doğrudan proje ve inşaat hesabına aktarılması.
Kira desteği: Vatandaşın mağduriyetini önlemeli
Şen, kira yardımının yalnızca taşınma masrafı olarak görülmemesi gerektiğini, bu desteğin dönüşüm sürecinde vatandaşın barınma güvencesi olduğunu vurguladı. Şen bu konudaki önerilerini şöyle sıraladı:
Kira yardımı bölgesel gerçek kira değerlerine göre belirlenmeli. İnşaat süresi uzarsa destek devam etmeli. Kira desteği düzenli ve zamanında ödenmeli. Özellikle dar gelirli vatandaşlar için geçici konut seçenekleri geliştirilmeli.
Maliyet paylaşımı: Taraflar arasında adalet sağlamalı
Şen, kentsel dönüşümde vatandaşın, müteahhidin ve kamunun üstleneceği yükün önceden belirlenmesi gerektiğini ifade etti:
Vatandaş mevcut taşınmazının ekonomik değerini ortaya koyar. Müteahhit yapım organizasyonunu sağlar. Kamu hibe, kredi ve altyapı desteği verir. Oluşan ilave ekonomik değer varsa taraflar arasında şeffaf biçimde paylaşılır.
Şen, İstanbul’da uygulanan Yarısı Bizden Kampanyası’nda bir konut için 875 bin TL hibe, 875 bin TL kredi ve 125 bin TL taşınma desteği olmak üzere toplam 1 milyon 875 bin TL destek sağlandığını hatırlattı. Kampanyanın 31 Aralık 2026 tarihine kadar riskli yapı ilan edilen binaları kapsayacak şekilde düzenlenmesinin de önemli olduğunu belirten Şen, modelin güçlü tarafının vatandaşın yükünü hibe ve krediyle birlikte azaltması olduğunu söyledi. Şen, “Geliştirilmesi gereken yönü şudur: İnşaat maliyetleri yükseldikçe destek tutarları da belirli dönemlerde yeniden değerlendirilmelidir” diye konuştu.
Şen, 2026 yılında İstanbul başta olmak üzere belirlenen illerde Dünya Bankası finansmanıyla yeni bir kredi modelinin devreye alındığını da hatırlattı. İstanbul için açıklanan modelde 3 milyon TL’ye kadar kredi, 180 ay vade, ilk yıl ödemesiz dönem ve aylık yüzde 0,69 faiz oranı koşulları duyuruldu. Şen bu uygulamanın kentsel dönüşümde yalnızca hibe vermek yerine uzun vadeli finansman kaynaklarının da oluşturulabileceğini gösterdiğini belirtti.
ÖNERİLEN MODEL: KENTSEL DÖNÜŞÜM FİNANSMAN HAVUZU
Şen, “Bence Türkiye’nin ihtiyacı olan model, tek tek destek programları değil, bütün finansman kaynaklarını bir araya getiren ulusal bir sistemdir. Bu sistemin adı Kentsel Dönüşüm Finansman Bankası (Havuzu) olabilir” dedi.
Hibe fonu: Vatandaşın maliyetini azaltır. Kredi fonu: Uzun vadeli finansman sağlar. Kira fonu: Geçici barınmayı güvenceye alır. Paylaşım modeli: Maliyet ve değeri dengeler.
Modelin hedefi ise vatandaşın ödeme gücüne uygun dönüşümle güvenli ve ekonomik olarak sürdürülebilir konut.
Şen, fonun kaynaklarının şu kalemlerden sağlanmasını önerdi:
Merkezi yönetim bütçesinden ayrılacak kaynaklar. Kamu bankalarının uzun vadeli kredi kaynakları. Dünya Bankası ve diğer uluslararası finans kuruluşları. Belediyelerin dönüşüm projelerine ayıracağı kaynaklar. Özel sektör ve kurumsal yatırımcıların finansmanı. Kamu arazilerinin ve dönüşüm alanlarında oluşan değer artışlarının bir bölümünün dönüşüm fonuna aktarılması.
GELİRE GÖRE ÜÇ AYRI DESTEK SİSTEMİ
Bütün vatandaşlara aynı desteği vermek yerine ekonomik durumlarına göre üç ayrı grup oluşturulmasını öneren Şen’in modeli şöyle:
Vatandaş grubu Destek modeli Düşük gelirli Yüksek hibe + düşük faizli kredi + kira desteği Orta gelirli Kısmi hibe + uzun vadeli kredi + kira desteği Yüksek gelirli Uygun finansman + maliyet paylaşımı
Destek oranlarının hane geliri, konutun niteliği, deprem riski ve bölgenin ekonomik koşulları dikkate alınarak belirlenmesi gerektiğini belirten Şen, “Örneğin emekli maaşıyla geçinen bir vatandaşla yüksek gelirli bir mülk sahibinin aynı finansman yükünü taşıması beklenmemelidir” dedi.
İNŞAAT MALİYETLERİNDEKİ ARTIŞA KARŞI ÖZEL MEKANİZMA
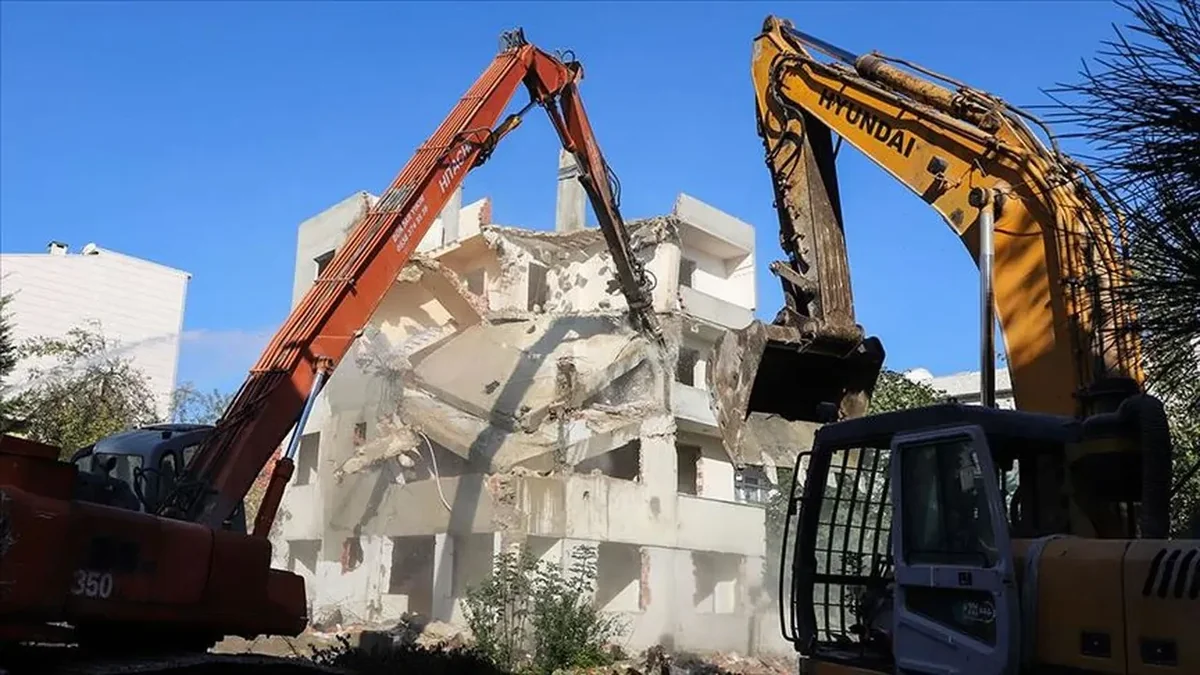
Şen, TÜİK’in Eylül 2026 verilerine göre yıllık yüzde 30,80’e ulaşan inşaat maliyet artışının dönüşüm projelerini zorlaştırabileceğine dikkat çekti. Maliyet artışlarına karşı bölgesel maliyet tabloları oluşturulmasını, maliyet farkı güvence fonu kurulmasını ve temel inşaat malzemelerinin toplu tedarik edilmesini öneren Şen, bu sayede hem müteahhitlerin hem de vatandaşların ek maliyet yükünün azaltılabileceğini belirtti.
MÜTEAHHİT SİSTEMİ DE YENİDEN DÜZENLENMELİ
Şen, kentsel dönüşümde müteahhitlerin finansal ve hukuki güvencelerinin de güçlendirilmesi gerektiğini belirterek mali ve teknik yeterlilik denetimi, bağımsız maliyet kontrolü, aşamalı ödeme, teminat ve sigorta mekanizmaları ile şeffaf sözleşmeler önerdi. Dünya Bankası destekli programdaki ilerleme seviyesine göre ödeme modelini de örnek gösterdi.
“KİRA DESTEĞİ BAĞIMSIZ BİR SOSYAL GÜVENCEYE DÖNÜŞTÜRÜLMELİ”
Şen, bugünkü sistemde kira yardımı ile faiz desteğinin aynı kişiye Dönüşüm Projeleri Özel Hesabı’ndan birlikte verilmesine ilişkin bir sınırlama bulunduğunu, ayrıca riskli yapıların bulunduğu alanın niteliğine göre kira yardımı sürelerinin değiştiğini hatırlattı. Şen, mevzuatın yeniden değerlendirilerek kira desteğinin kredi desteğinden bağımsız bir sosyal güvenceye dönüştürülmesini önerdi. Buna göre:
İnşaat süresi boyunca kira desteği verilmeli. Gecikme vatandaşın kusurundan kaynaklanmıyorsa destek uzatılmalı. Kira bedelleri bölgesel piyasa koşullarına göre güncellenmeli. Dar gelirli vatandaşlara geçici konut seçeneği sunulmalı.
Şen, “Vatandaşın evi yıkıldığında yalnızca konutunu değil, günlük yaşam düzenini de kaybettiğini unutmamalıyız” dedi.
100 KONUTLUK ÖRNEK PROJE
Şen, finansman modelini 100 konutluk örnek bir kentsel dönüşüm projesi üzerinden anlattı. Böyle bir projede öncelikle mevcut taşınmazların toplam değeri, yeni yapıların gerçek yapım maliyeti, vatandaşların gelir ve ödeme gücü, kamu tarafından sağlanabilecek hibe, kullanılabilecek uzun vadeli kredi, müteahhidin üstleneceği finansman ve projede oluşabilecek ilave değerin hesaplanması gerektiğini belirtti. Aradaki finansman açığı belirlendikten sonra her vatandaşın ödeme kapasitesine göre katkısının hesaplanması gerektiğini söyleyen Şen, “Finansman açığı yalnızca vatandaşa borç olarak yüklenmemeli. Kamu desteği, özel sektör katkısı, uygun kredi ve proje değerinin paylaşımı birlikte değerlendirilmelidir” dedi.
Şen, uygulama için şu yol haritasını önerdi:
İlk 3 ay: Finansman modelinin hazırlanması ve pilot bölgelerin seçimi 4-6. ay: Finansman havuzunun oluşturulması, banka ve belediye protokolleri 7-9. ay: İlk pilot projelerin başlatılması 10-12. ay: Sonuçların değerlendirilmesi ve modelin yaygınlaştırılması
Pilot uygulamalarda İstanbul’un yanı sıra İzmir, Kocaeli, Bursa, Balıkesir ve deprem riski yüksek diğer illerin değerlendirilebileceğini belirten Şen, “Başarı yalnızca kaç binanın yıkıldığıyla değil, kaç vatandaşın ekonomik mağduriyet yaşamadan güvenli konuta kavuştuğuyla ölçülmelidir” dedi.
“AMAÇ, TOPLUMUN TAMAMINI DAHA GÜVENLİ ŞEHİRLERDE YAŞATABİLMEK”
Türkiye’de kentsel dönüşümün hızlanması için yeni bir ekonomik anlayışa ihtiyaç olduğunu vurgulayan Şen, mevcut yaklaşımda vatandaşın çoğu zaman dönüşümün finansman yükünü tek başına taşımak zorunda kaldığını söyledi. Şen, “Kentsel dönüşümün amacı yalnızca eski binaları yıkıp yenilerini yapmak değildir. Amaç, toplumun tamamını daha güvenli şehirlerde yaşatabilmektir” dedi.
Şen’in temel politika önerileri şöyle:
Paydaş / AktörPolitika Önerisi / GöreviKamuSosyal desteği sağlamalıdır.BankalarUzun vadeli ve uygun maliyetli finansman sunmalıdır.MüteahhitlerEkonomik olarak sürdürülebilir projeler gerçekleştirmelidir.BelediyelerPlanlama ve uygulama süreçlerini hızlandırmalıdır.VatandaşÖdeme gücünü aşan bir borç yükü altına sokulmamalıdır. İlgili Gösterge ve Değerlendirme: TÜİK Eylül 2026 verilerine göre inşaat üretimindeki yıllık %6,3'lük gerileme, sektörün finansman ve üretim koşullarının birlikte ele alınması gerektiğini göstermektedir.
Yorumlar
Yorumlar yükleniyor…